 Suscription par RSS

Gabon : 403 milliards d’avantages fiscaux, pour quels résultats ?
Pétrole, mines, banques, brasseries : les avantages fiscaux représentent une facture considérable pour les finances publiques. La Banque mondiale évalue leur coût à 403 milliards de FCFA en 2024. Derrière ce montant, une question : les recettes auxquelles l’État renonce produisent-elles suffisamment de bénéfices pour l’économie et les populations ?
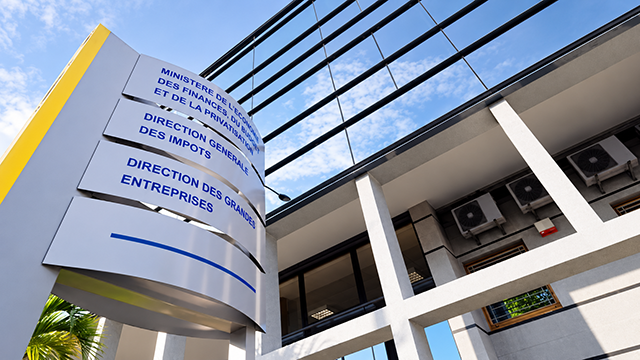
La Direction des grandes entreprises de la DGI à Libreville. La Banque mondiale appelle à mieux contrôler le coût et l’efficacité des avantages fiscaux accordés au Gabon. © D.R.
Une exonération n’est pas un chèque versé à une entreprise. Elle lui permet de payer moins d’impôts ou de taxes que dans le régime ordinaire. Ces réductions, exemptions et autres dispositions particulières constituent ce que les spécialistes appellent les « dépenses fiscales ». Leur coût correspond aux recettes que l’État ne perçoit pas.
Dans sa Revue des finances publiques du Gabon 2026, la Banque mondiale chiffre ce manque à gagner à 3,2 % du produit intérieur brut pour l’année 2024. Elle relève que ces avantages ont continué d’augmenter depuis 2022.
Le pétrole et les mines en première ligne
Selon le texte du rapport, les industries pétrolières et minières concentrent 31 % des pertes de recettes liées aux avantages fiscaux, contre 8 % pour les brasseries locales et 6 % pour les banques. Les exonérations du programme Vie chère, destiné à réduire le prix des biens essentiels, représentent 5,8 % du total.
Ces dispositifs poursuivent plusieurs objectifs : encourager l’investissement, soutenir des secteurs stratégiques ou alléger le coût de la vie. Leur existence ne suffit donc pas à établir un cadeau injustifié. Leur utilité doit cependant pouvoir être démontrée.
Des contreparties difficiles à vérifier
La Banque mondiale pointe un suivi insuffisant des dépenses fiscales et des difficultés à contrôler le respect des conditions imposées aux entreprises bénéficiaires. Elle préconise des avantages mieux ciblés et mieux encadrés dans le temps.
L’évaluation doit permettre de distinguer une mesure utile d’un avantage coûteux sans résultat suffisant. Pour un soutien à l’investissement, la question est notamment de savoir si l’activité aurait été réalisée sans cette réduction d’impôt. Pour une mesure sociale, il faut examiner qui en bénéficie réellement.
Le FMI rappelle que les avantages fiscaux peuvent répondre à des objectifs légitimes, mais que leur multiplication sans évaluation pose problème. Le débat ne se résume donc pas à leur maintien ou à leur suppression générale.
Pour le Gabon, l’exigence est concrète : rendre compte de ce que chaque dispositif coûte et de ce qu’il apporte. Une réduction d’impôt mobilise des ressources publiques. Elle mérite, à ce titre, autant d’attention qu’une dépense inscrite au budget.
——————————————————-
Sources : Banque mondiale, Revue des finances publiques du Gabon 2026, pages 34–35 ; FMI, L’art de la fiscalité, mars 2026, et travaux sur l’évaluation des dépenses fiscales



0 commentaire
Be the first one to leave a comment.